AdobeStock_549632876-1280x640.jpg

Januar 10, 2024
WACHSTUMSCHANCENGESETZ

Am 17.11.2023 hat der Deutsche Bundestag das sog. Wachstumschancengesetz verabschiedet. Der Bundesrat hat am 24.11.2023 kritisiert, dass seine Änderungsvorschläge allenfalls punktuell übernommen wurden. Daher hat er den Vermittlungsausschuss einberufen, der sich nun mit den Gesetzesinhalten befassen muss. Der Vermittlungsausschuss wird erst 2024 tagen.

Im Rahmen des veränderten Kreditzweitmarktförderungsgesetzes, dem der Bundesrat am 15.12.2023 zustimmte, werden nun auch Teile des Wachstumschancengesetzes umgesetzt, u. a. die für die Praxis wichtigen Anpassungen an das MoPeG, die Streichung der Besteuerung der Dezemberhilfe 2022 und die Änderung der Vorsorgepauschale für Arbeitnehmer.

  • Modernisierung des Personengesellschaftsrechts (MoPeG)

Zum 01.01.2024 tritt das Gesetz zur Modernisierung des Personengesellschaftsrechts (MoPeG) in Kraft. Wichtigste Änderung: Ab dann wird eine Gesellschaft bürgerlichen Rechts (GbR) als rechtsfähig anerkannt.

  • Keine Besteuerung der „Dezemberhilfe 2022“

Die Regelung zur Besteuerung der Dezember-Soforthilfe (Kosten für Erdgas) wird ersatzlos für das Jahr 2023 gestrichen.

  • Vorsorgepauschale für Arbeitnehmer

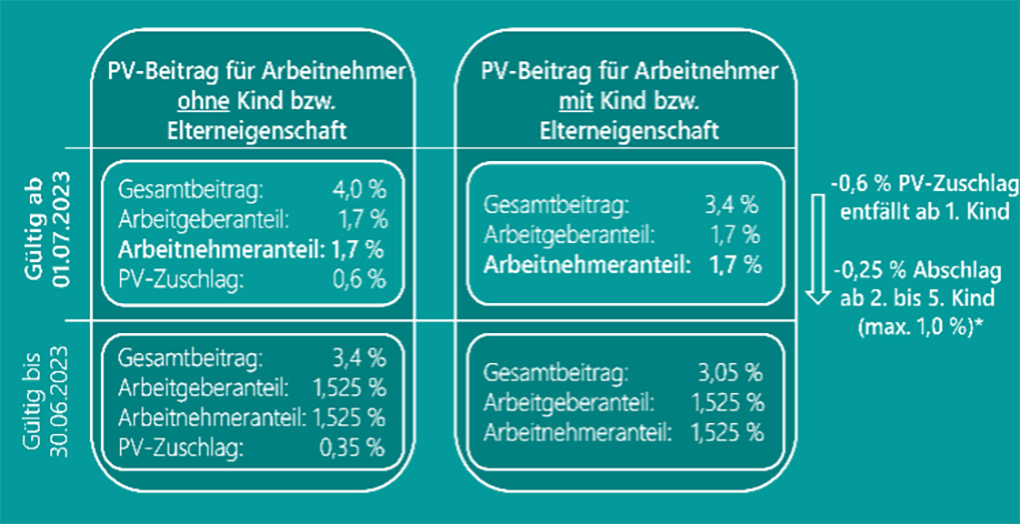
Künftig werden im Lohnsteuerabzugsverfahren Beitragsermäßigungen in der Sozialen Pflegeversicherung für Kinder entsprechend berücksichtigt werden. Dadurch werden 250 Mio. Euro an Mehreinnahmen pro Jahr erwartet.

DURCH WACHSTUMSCHANCENGESETZ GEPLANTE ÄNDERUNGEN 2024

Abfindung einer Kleinbetragsrente

Die Abfindung einer Kleinbetragsrente soll auch während der Auszahlungsphase möglich sein, sofern die bisherige Rente aufgrund der Durchführung des Versorgungsausgleichs den Wert einer Kleinbetragsrente erreicht oder diesen Wert unterschreitet. Diese Regelung soll ab dem Tag nach der Verkündung des Wachstumschancengesetzes gelten.


Geschenke

Geschenkaufwendungen an Geschäftspartner dürfen im Jahr nicht teurer als 35 Euro sein, wenn sie steuerlich als Betriebsausgaben anerkannt werden sollen. Dieser Betrag soll ab dem 01.01.2024 auf 50 Euro angehoben werden.

Anhebung der Freigrenze für private Veräußerungsgeschäfte

Gewinne aus privaten Veräußerungsgeschäften sollen steuerfrei bleiben, sofern der im Kalenderjahr erzielte Gesamtgewinn weniger als 600 Euro (bei zusammen Veranlagten 1.200 Euro) beträgt. Der Betrag soll ab 2024 auf 1.000 Euro respektive 2.000 Euro erhöht werden.

Hinweis

Die genannten Beträge sind Freigrenzen. Werden sie also auch nur um einen Cent überschritten, ist der gesamte Betrag steuerpflichtig.

Obligatorische Verwendung der E-Rechnung

Ab 2025 soll es verpflichtend sein, eine elektronische Rechnung (E-Rechnung) auszustellen. Dies dient als Vorbereitung für die zukünftige Verpflichtung zur transaktionsbezogenen Meldung von Umsätzen im B2B-Bereich (Business to Business) an ein bundeseinheitliches elektronisches System der Verwaltung (Meldesystem). Als elektronische Rechnung gilt nur noch eine Rechnung, die in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen wird und ihre elektronische Verarbeitung ermöglicht. Sie muss den Vorgaben der Richtlinie 2014/55/EU entsprechen. Rechnungen, die in einem anderen elektronischen Format oder auf Papier übermittelt werden, sollen unter dem neuen Begriff „sonstige Rechnung“ zusammengefasst werden.

Kleinbetragsrechnungen (§ 33 UStDV) sind von der Regelung ausgenommen.

Hinweis

Die notwendigen Umstellungen in der Rechnungsstellung sowie der Debitoren- und Kreditoren-Buchhaltung sollten frühzeitig (2024) vorgenommen werden. Zwar ist für das Jahr 2025 eine Übergangsregelung dahingehend, dass mit Zustimmung des Empfängers auch noch Papier-Rechnungen oder andere elektronische Formate möglich sind, geplant. Notwendige Umstellungsarbeiten und Schulungen sollten jedoch nicht unterschätzt werden.

Sonderregelung der privaten Nutzung von Elektrofahrzeugen

Aktuell ist nach der 1%-Regelung bei der privaten Nutzung eines betrieblichen Kraftfahrzeugs, das keine CO2-Emissionen hat (reine Elektrofahrzeuge inkl. Brennstoffzellenfahrzeuge) lediglich ein Viertel der Bemessungsgrundlage (Bruttolistenpreis) und nach der Fahrtenbuchregelung nur ein Viertel der Anschaffungskosten oder vergleichbarer Aufwendungen anzusetzen. Dies gilt bislang jedoch nur, wenn der Bruttolistenpreis des Kraftfahrzeugs nicht mehr als 60.000 Euro beträgt.

Um die Nachfrage anzukurbeln und eine nachhaltige Mobilität trotz der gestiegenen Preise zu fördern, soll ab dem 01.01.2024 der Höchstbetrag um 20.000 Euro auf 70.000 Euro (Entwurf: 80.000 Euro) angehoben werden. Dies gilt entsprechend bei der Überlassung eines betrieblichen Kraftfahrzeugs an Arbeitnehmer.


Freigrenze für Einnahmen aus Vermietung und Verpachtung

Mit der Steuerfreigrenze für Einnahmen aus Vermietung und Verpachtung in Höhe von 1.000 Euro soll ab 2024 die Bürokratie eingedämmt werden. Übersteigen die Ausgaben die Einnahmen, die mit ihnen in unmittelbarem wirtschaftlichen Zusammenhang stehen, sollen die Einnahmen auf Antrag in der Einkommensteuererklärung als steuerpflichtig behandelt werden können.


Umsatzsteuer bei Kleinunternehmern

Kleinunternehmer (§ 19 Abs. 1 UStG) sollen ab 2024 keine Umsatzsteuervoranmeldung mehr einreichen müssen. Sie sollen auch befreit werden von der Pflicht, Umsatzsteuererklärungen für das Kalenderjahr einzureichen. Das Finanzamt kann jedoch Erklärungen anfordern. Die Regelung soll erstmals auf den Besteuerungszeitraum 2023 anzuwenden sein.

Unternehmer sollen von der Verpflichtung zur Abgabe der Voranmeldung und Entrichtung der Vorauszahlung befreit werden können, sofern die Steuer für das vorausgegangene Kalenderjahr nicht mehr als 2.000 Eurobetragen hat. Aktuell liegt der Betrag noch bei 1.000 Euro.


Ist-Besteuerung

Die Möglichkeit der Berechnung der Steuer nach vereinnahmten (Ist-Besteuerung) statt vereinbarten Entgelten soll ab 2024 um 200.000 Euro von aktuell 600.000 Euro auf 800.000 Euro angehoben werden.


Erhöhte Schwellenwerte für EÜR

Unternehmer, die unter den Schwellenwerten des § 241a HGB (Befreiung von der Pflicht zur Buchführung und Erstellung eines Inventars) liegen, dürfen zwar, aber müssen nicht bilanzieren, sondern können ihren Gewinn vereinfacht über eine Einnahmen-ÜberschussRechnung (EÜR oder 4/3-Rechnung) ermitteln. Aktuell noch liegen die Schwellenwerte bei 600.000 Euro (Gesamt-)Umsatz und 60.000 Euro Gewinn. Ab dem Geschäftsjahr 2024 soll der Schwellenwert für den Umsatz um 200.000 Euro auf 800.000 Euro, der für den Gewinnum 20.000 Euro auf 80.000 Euro steigen.


Land- und forstwirtschaftliche Umsätze

Der Durchschnittssteuersatz und die Vorsteuerpauschale für Land- und Forstwirte sollen von 9 % auf 8,4 % sinken.

Hinweis

Bei geplanten Investitionen mit einem beachtlichen Vorsteuerabzug im nächsten Jahr sollte in Erwägung gezogen werden, auf die Durchschnittssatzbesteuerung zu verzichten.

WEITERE GEPLANTE ÄNDERUNGEN 2024

Neue Einkommensgrenze beim Elterngeld

Die Bundesregierung plant eine neue Einkommensgrenze für das Elterngeld. Durch das vom Bundestag am 15.12.2023 gebilligte Haushaltsfinanzierungsgesetz soll die Einkommensgrenze, bis zu der ein Anspruch auf Elterngeld besteht, sinken. Künftig sollen Personen mit gemeinsamem Elterngeldanspruch ab einem Einkommen von mehr als 175 000 Euro kein Elterngeld mehr erhalten. Für Alleinerziehende wird die Einkommensgrenze auf 150.000 Euro reduziert. Nicht mehr möglich wird bis auf Ausnahmen sein, dass beide Elternteile gleichzeitig nach dem 12. Lebensmonat des Kindes das Basiselterngeld beziehen.

SONSTIGE GESETZESÄNDERUNGEN 2024

Einkommensteuertarife

Um eine Steuererhöhung aufgrund der Inflation zu verhindern (kalte Progression), wurden Ende 2022 die Tarifeckwerte im Einkommenssteuertarif angepasst. Davon sollen auch Selbstständige sowie Unternehmer profitieren.

  • Der Einkommensteuertarif für die Jahre 2023 und 2024 wurde angepasst und die Effekte der kalten Progression werden im Verlauf des Einkommensteuertarifs ausgeglichen.
  • Der Grundfreibetrag (steuerfreies Existenzminimum) stieg bereits 2023 auf 10.908 Euro und ab 2024 um weitere 696 Euro auf 11.604 Euro. Erst ab da beginnt die Besteuerung.
  • Der Kinderfreibetrag (einschließlich des Freibetrages für den Betreuung-, Erziehungs- und Ausbildungsbedarf) stieg ab 2023 auf 8.952 Euro und ab 2024 um weitere 360 Euro auf 9.312 Euro.
  • Der sog. Spitzensteuersatz soll 2024 ab einem Jahreseinkommen von 66.761 Euro erhoben werden.
  • Der Reichensteuersatz (greift ab knapp 278.000 Euro) von 45 % wurde nicht angepasst.
  • Die Freigrenze für den steuerlichen Solidaritätszuschlag liegt bei 18.130 Euro bzw. 36.260 Euro bei Zusammenveranlagung.

Neue Beitragsbemessungsgrenzen für 2024

Zum 01.01.2024 steigen die Beitragsbemessungsgrenzen in der gesetzlichen Kranken- und Rentenversicherung wie folgt:

Rechengröße

Weste

Ost

Beitragsbemessungsgrenze in der allg. Rentenversicherung

7.550 Euro im Monat

7.450 Euro im Monat

Beitragsbemessungsgrenze in der knappschaftlichen Rentenversicherung

9.300 Euro im Monat

9.200 Euro im Monat

Versicherungspflichtgrenze GKV

69.300 Euro im Jahr (5.775 Euro im Monat)

Beitragsbemessungsgrenze GKV

62.100 Euro im Jahr (5.175 Euro im Monat)

Beitragsbemessungsgrenze Arbeits-losenversicherung

7.550 Euro im Monat

7.450 Euro im Monat

Vorläufiges Durchschnittsentgelt für 2023 in Rentenversicherung

45.358 Euro

Bezugsgröße Sozialversicherung

3.535 Euro im Monat

3.465 Euro im Monat


Höhere Arbeitnehmer-Sparzulage

Das Zukunftsfinanzierungsgesetz verdoppelt die Einkommensgrenzen bei der Arbeitnehmer-Sparzulage auf 40.000 Eurofür Ledige und 80.000 Euro für Verheiratete.

Zudem erleichtert das Gesetz die Beteiligung von Mitarbeitern am Eigenkapital ihres Arbeitgebers: DerSteuerfreibetrag steigt von derzeit 1.440 Euro auf 2.000 Euro. Das Gesetz tritt weitgehend am Tag nach Verkündung im Bundesgesetzblatt in Kraft, einige Regelungen bereits am 01.01.2024.


Verlängerung des Zeitraums für die Anpassung von Steuervorauszahlungen

Auf Antrag wird der Zeitraum für die Anpassung der Vorauszahlungen für Einkommen-, Körperschaft- und Gewerbesteuer verlängert:

  • für den Veranlagungszeitraum 2023 um drei Monate (Einkünfte überwiegend aus Land- und Forstwirtschaft: Verlängerung ebenfalls um drei Monate) und
  • für den Veranlagungszeitraum 2024 um zwei Monate (Einkünfte überwiegend aus Land- und Forstwirtschaft: Verlängerung ebenfalls um zwei Monate).

Pendlerpauschale

Im Jahr 2024 soll der CO2-Preis von 30 Euro/Tonne auf 45 Euro/Tonne steigen. Zur Entlastung der Fernpendler wurde deshalb die Entfernungspauschale erhöht.

  • Im Jahr 2021 um 0,05 Euro auf 0,35 Euro für Entfernungen ab dem 21. Entfernungskilometer, und
  • vom 01.2022 bis zum 31.12.2026 um weitere 0,03 Euro auf 0,38 Euro pro Entfernungskilometer.

Für die ersten 20 Kilometer verbleibt es bei der „gewöhnlichen“ Pauschale in Höhe von 0,30 Euro.

Die jeweils befristeten Erhöhungen der Entfernungspauschale gelten entsprechend auch für Familien-heimfahrten i. R. der doppelten Haushaltsführung.

Pendler, deren zu versteuerndes Einkommen innerhalb des Grundfreibetrags liegt, können anstatt der erhöhten Entfernungspauschale von 38 Cent ab dem
21. Entfernungskilometer – die sich für sie nicht „auszahlen“ würde, da ein höherer Werbungskosten- oder Betriebsausgabenabzug zu keiner entsprechenden steuerlichen Entlastung führten würde – eine Mobilitätsprämie in Höhe von 14 % dieser erhöhten Pauschale wählen. 14 % entspricht dem Eingangssteuersatz im Einkommensteuertarif.


Photovoltaikanlagen (PVA)

Seit dem 01.01.2023 werden die Einnahmen und die private Nutzung, also die Entnahmen, aus dem Betrieb von PVA mit einer installierten Bruttonennleistung (laut Marktstammdatenregister) von 30 kW (Peak) auf Einfamilienhäusern und Gebäuden, die nicht Wohnzwecken dienen (z. B. Gewerbeimmobilien) steuerbefreit. Die Steuerbefreiung gilt ebenfalls für Mehrfamilienhäuser und gemischt genutzte Gebäude mit Wohn- und Gewerbeeinheiten mit überwiegender Nutzung zu Wohnzwecken bis zu einer Bruttonennleistung von 15 kW (Peak) je Wohn- und Gewerbeeinheit, max. 100 kW (Peak) pro Steuerpflichtigem respektive Mitunternehmerschaft.

Die Befreiung ist unabhängig von der Verwendung des erzeugten Stroms. Im Gegenzug dürfen Verluste aus PVA ab 2023 nicht mehr geltend gemacht werden.

Die Lieferung und die Installation von PVA nebst Stromspeicher unterliegen seit dem 01.01.2023 einem Steuersatz von 0 %.Voraussetzung: Die Installation erfolgt auf und in der Nähe von Privatwohnungen, Wohnungen sowie öffentlichen oder anderen Gebäuden, die für Tätigkeiten genutzt werden, die dem Gemeinwohl dienen. Die Voraussetzungen gelten als erfüllt, wenn die installierte Bruttonennleistung der PVA nicht mehr als 30 kW beträgt bzw. betragen wird.

Hinweis

Die Änderungen bei der Einkommensteuer gelten schon für das Besteuerungsjahr 2022!

Durch die Einführung des Nullsteuersatzes wird seit dem 01.01.2023 in Rechnungen keine Umsatzsteuer mehr ausgewiesen. Da keine Umsatzsteuer bezahlt wurde, können Unternehmer auch keine Vorsteuer beim Finanzamt geltend machen. Andererseits muss auch niemand mehr auf die Kleinunternehmerregelung (§ 19 UStG) verzichten.

Unentgeltliche oder verbilligte Mahlzeiten an Arbeitnehmer ab Januar 2024

Mahlzeiten, die arbeitstäglich unentgeltlich oder verbilligt an die Arbeitnehmer abgegeben werden, sind mit dem anteiligen amtlichen Sachbezugswert lohnsteuerlich zu bewerten. Dies gilt ab 01.01.2024 auch für Mahlzeiten, die dem Arbeitnehmer während einer beruflich veranlassten Auswärtstätigkeit oder im Rahmen einer doppelten Haushaltsführung vom Arbeitgeber oder auf dessen Veranlassung von einem Dritten zur Verfügung gestellt werden, wenn der Preis der Mahlzeit 60 Euro nicht übersteigt. Die Sachbezugswerte ab dem Kalenderjahr 2024 sind

  • für ein Mittag- oder Abendessen 4,13 Euro,
  • für ein Frühstück 2,17 Euro.

Bei Vollverpflegung (Frühstück, Mittag- und Abendessen) sind die Mahlzeiten mit dem Wert von 10,43 Euro anzusetzen.

Für freie oder verbilligte Unterkunft an Arbeitnehmer beträgt der Sachbezugswert 278 Euro (= kalendertäglich 9,27 Euro).


Neuregelungen bei Mini- und Midijobs

Ab dem 01.01.2024 wird der gesetzliche Mindestlohn nach den Vorschlägen der Mindestlohnkommission auf 12,41 Eurobrutto je Zeitstunde steigen. Die monatliche Verdienstgrenze im Minijob liegt aktuell noch bei 520 Euro im Monat. Diese Minijob-Grenze ist jetzt dynamisch ausgestaltet. Sie orientiert sich am Mindestlohn. Steigt dieser, erhöht sich auch die Mini-job-Grenze. Mit der Erhöhung des Mindestlohns auf 12,41 Euro wird die Minijob-Grenze um 18 Euro auf 538 Euro monatlich steigen. Die Jahresverdienstgrenze erhöht sich entsprechend auf 6.456 Euro. An der Höchstarbeitszeit im Minijob wird sich ab dem 01.01.2024 nichts ändern.

Wird zum Januar 2024 die Minijob-Grenze von 520 Euro auf 538 Euro erhöht, verändert sich auch die untere Verdienstgrenze für eine Beschäftigung im Übergangsbereich. Ein Midijob beginnt also ab dem 01.01.2024 bei einem durchschnittlichen monatlichen Verdienst von 538,01 Euro. Die obere Midijob-Grenze verändert sich nicht und liegt weiterhin bei maximal 2.000 Euro.


Gebäudeenergiegesetz

2024 tritt das Gebäudeenergiegesetz (GEG) in Kraft. In die meisten Neubauten müssen ab Januar Heizungen mit 65 % Erneuerbarer Energie eingebaut werden. Für alle anderen Gebäude gelten Übergangs-fristen und verschiedene technologische Möglichkeiten. Zudem gibt es eine umfangreiche Förderung.


Arbeitszeiterfassung

Laut einem Gesetzentwurf des Bundesarbeitsministeriums müssen Unternehmen sicherstellen, dass die Arbeitszeit ihrer Mitarbeiter genau erfasst wird. Es sieht vor, dass die tägliche Arbeitszeit der Beschäftigten in Deutschland elektronisch aufgezeichnet wird. Tarifparteien können Ausnahmen vereinbaren und Kleinbetriebe mit weniger als zehn Mitarbeitern sind ausgenommen. Das Gesetz sollte bis Ende 2023 verabschiedet sein. Bisher ist das aber noch nicht erfolgt.


Transparenzregister

Ab dem 01.01.2024 müssen alle wirtschaftlich Berechtigten der Unternehmen in das Transparenzregister eingetragen sein. Gesellschaften bürgerlichen Rechts (GbR) mussten sich bisher noch nicht registrieren lassen. Aber ab 2024 gilt auch für GbRs, die in das neue Gesellschaftsregister eingetragen werden, eine Mitteilungspflicht.


Umsatzsteuer in der Gastronomie

Der bis Jahresende ermäßigte Steuersatz von 7 % in der Gastronomie auf Essen im Restaurant wird nicht verlängert. Der Steuersatz liegt ab dem 01.01.2024 wieder bei 19 %.

Die ebenfalls lediglich zeitlich befristet ermäßigten Sätze der Biersteuermengenstaffel werden dauerhaft entfristet, um so die mittelständisch geprägte Brauereistruktur zu erhalten. Auch Bierwürze wird von der Biersteuer befreit.

FÜR EINKOMMENSTEUERPFLICHTIGE

Als „Trinkgeld“ bezeichnete Zahlungen von 50.000 Euro bzw. 1,3 Mio. Euro an Prokuristen einer GmbH nicht steuerfrei

Ein an einer GmbH beteiligtes Unternehmen zahlte den beiden Prokuristen der GmbH Beträge von 50.000 Euro bzw. rund 1,3 Mio. Euro und bezeichnete die Zahlungen als „Trinkgelder“. Die Prokuristen machten im Rahmen ihrer Einkommensteuererklärungen geltend, dass die Zahlungen als Trinkgelder steuerfrei seien. Die Beträge seien ihnen im Zusammenhang mit Beteiligungsveräußerungen von einem Dritten freiwillig und ohne einen Rechtsanspruch zusätzlich zu dem von der GmbH als Arbeitgeberin gezahlten Arbeitslohn gewährt worden.

Das Finanzgericht Köln teilte die Auffassung des Finanzamts, das die Beträge als steuerpflichtigen Arbeitslohn behandelte. Die Zahlungen sind schon aufgrund ihrer Höhe, aber auch mit Blick auf die Gesamtumstände keine steuerfreien Trinkgelder. Auch wenn der Gesetzgeber im Jahr 2002 die damals noch enthaltene Freibetragsgrenze in Höhe von 1.224 Euro abgeschafft hatte, hat er nicht beabsichtigt, dem Begriff des Trinkgelds keinerlei betragsmäßige Begrenzung mehr zuzuschreiben. Die Zahlungen in Höhe von 50.000 Euro bzw. rund 1,3 Mio. Euro überstiegen jedenfalls deutlich den Rahmen des allgemeinen Begriffsverständnis für „Trinkgeld“.


Corona-Überbrückungshilfe für Angehörige der Freien Berufe als Betriebseinnahmen

Die gezahlte Corona-Überbrückungshilfe für Angehörige der Freien Berufe (hier: „NRW Überbrückungshilfe Plus“) stellt Betriebseinnahmen dar, auch, soweit sie pauschal für Lebenshaltungskosten ausgezahlt wurde. So entschied das Finanzgericht Düsseldorf.

Die Mittel wurden nicht wegen einer Hilfsbedürftigkeit des Klägers bewilligt. Der Kläger hat selbst keine Hilfsbedürftigkeit für das Streitjahr geltend gemacht und ist auch nach Auffassung des Gerichts nicht hilfsbedürftig im Sinne des Einkommensteuergesetzes.


Einkünfteerzielungsabsicht kann bei zeitlich unüberschaubarer Dauer einer geplanten Sanierung entfallen

Wenn der Steuerpflichtige die Herrichtung der Immobilie nur zögerlich betreibt, ohne dass hierfür steuerlich anzuerkennende Gründe vorliegen, kann es unter Berücksichtigung des Zeitablaufs gerechtfertigt sein, auf das Fehlen der Vermietungsabsicht zu schließen oder Zweifel hinsichtlich der Vermietungsabsicht als endgültig anzusehen. Das ist jedenfalls dann nicht zu beanstanden, wenn die behauptete beabsichtigte Vermietung über einen Zeitraum von mehr als zehn Jahren nicht realisiert wird. So entschied das Finanzgericht Düsseldorf.

Im Streitfall ist eine Einkünfteerzielungsabsicht des Klägers hinsichtlich des Objekts aufgrund des langen Leerstands (Zeitraum von 16 Jahren) und der zeitlich unüberschaubaren Sanierung des Objekts in den Streitjahren entfallen.

VERFAHRENSRECHT

Finanzamt darf Kontoauszüge für Steuerprüfung auswerten

Die Abgabenordnung (AO) erlaubt die Auswertung personenbezogener Daten. D. h., das Finanzamt darf für sämtliche Maßnahmen im Steuerverfahrensrecht personenbezogene Daten verarbeiten. Der Bundesfinanzhof entschied, dass die Erlaubnisnorm der Abgabenordnung DSGVO- und grundrechtskonform ist.

Im Streitfall hatte ein Steuerpflichtiger geklagt, der verhindern wollte, dass das Finanzamt seine Kontoauszüge (von seinem Geschäftskonto) für eine Außenprüfung verarbeitet. Auf die Anordnung, diese herauszugeben, hatte er zunächst nicht reagiert. Doch letztlich hatte das Finanzamt die Unterlagen von der Bank des Klägers erhalten. Der Steuerpflichtige war der Ansicht, dass das Finanzamt kein Recht hatte, seine persönlichen Daten weiter zu speichern oder auszuwerten.

Der Bundesfinanzhof sah dies anders. Die DSGVO beschränkt zwar die Verarbeitung personenbezogener Daten. Doch das Finanzamt darf basierend auf § 29b AO diese Daten für sämtliche das Steuerverfahrensrecht betreffende Maßnahmen verarbeiten. Den Begriff „sämtliche“ hob der Bundesfinanzhof im Text dabei gesondert hervor. Die Erlaubnisnorm aus dem Steuerrecht ist DSGVO- und grundrechtskonform.


Klagen vor den Finanzgerichten gegen Einspruchsentscheidungen

Wenn ein Steuerbürger mit einer Entscheidung des Finanzamtes über seinen Einspruch nicht einverstanden ist, steht ihm der Weg zu einem der Finanzgerichte im jeweiligen Bundesland zu, in dem das Finanzamt ansässig ist. Gegen die Entscheidungen der Finanzämter können die Gerichte aber i. d. R. erst angerufen werden, wenn vorher ein Einspruch beim Finanzamt keinen Erfolg hatte. Hiervor gibt es zwei Ausnahmen: Wenn das Finanzamt mit der direkten Klage einverstanden ist oder wenn das Finanzamt nicht innerhalb angemessener Zeit (i. d. R. sechs Monate) über den Einspruch entschieden hat. Aus der Rechtsbehelfsbelehrung in der Einspruchsentscheidung geht auch das zuständige Finanzgericht hervor.

Wie beim Einspruch beträgt die Frist zur Klageerhebung einen Monat nach Zustellung der Einspruchsentscheidung. Für die Klage braucht man grundsätzlich keinen Anwalt oder sonstigen Vertreter der steuerberatenden Berufe; wegen der bei diesem Verfahren einzuhaltenden Förmlichkeiten und des schwierigen Rechtsgebiets ist aber die Vertretung durch eine fachkundige Person dringend zu empfehlen.

Nicht für alle Steuerarten ist das Finanzgericht zuständig. So z. B. nicht für die Gemeindesteuern, wie die Hundesteuer, Vergnügungssteuer, Zweitwohnung-steuer und in Teilbereichen nicht für die Gewerbesteuer und Grundsteuer. Für diese Fälle sind die Verwaltungsgerichte die richtige Instanz. Auch über Steuerstraftaten, wie die Steuerhinterziehung, entscheidet nicht das Finanzgericht, sondern ein Amts- oder Landgericht bzw. Oberlandesgericht.

Nach Einreichung der Klageschrift und der i. d. R. folgenden Entgegnung durch das Finanzamt sowie evtl. weiterer schriftlicher Aussagen zum Rechtsfall, findet eine öffentliche Verhandlung vor dem Gericht statt. Diese kann unterbleiben, wenn beide Parteien damit einverstanden sind. Das Gericht entscheidet in der Besetzung mit drei Berufsrichtern und zwei ehrenamtlichen Laienrichtern (auch Schöffen genannt). Sämtliche Richter haben das gleiche Stimmrecht bei einer Abstimmung über die Entscheidung. Auf Antrag der Klägerin/des Klägers kann das Gericht die Öffentlichkeit ausschließen, dies soll der Wahrung des Steuergeheimnisses dienen. Das Gericht kann Zeugen vernehmen, Belege und Unterlagen anfordern, ggf. Sachverständige beauftragen und auch weitere Personen zum Prozess beiladen. Letzteres erfolgt dann, wenn z. B. ein Gesellschafter einer Personengesellschaft Klage erhebt, von einer Entscheidung aber auch andere Mitgesellschafter betroffen würden.

SONSTIGE

Sächsische Regelungen zur Grundsteuer rechtmäßig – Zweifel an Rechtmäßigkeit in Rheinland-Pfalz

Die Regelungen des neuen Grundsteuergesetzes sowie die Sächsischen Sonderregelungen zur Feststellung der Grundsteuerwerte auf den 01.01.2022 und zur Festsetzung des Grundsteuermessbetrags auf den 01.01.2025 sind rechtmäßig und begegnen keinen verfassungsrechtlichen Bedenken. Gegenteilig entschied das Finanzgericht Rheinland-Pfalz und hat die Beschwerde zum Bundesfinanzhof zugelassen.

Hinweis

Das Finanzgericht Rheinland-Pfalz hat in zwei Verfahren am 23.11.2023 entschieden, dass die Vollziehung der dort angegriffenen Grundsteuerwertbescheide wegen ernstlicher Zweifel an der Rechtmäßigkeit auszusetzen ist. Es hat zudem die Beschwerde zum Bundesfinanzhof zugelassen.

Gegen die Grundsteuerwertbescheide sollte aus verfassungsrechtlichen Gründen Einspruch eingelegt werden.

Termine Steuern/Sozialversicherung

Steuerart

Fälligkeit

Lohnsteuer, Kirchensteuer, Solidaritätszuschlag

10.01.2024 (1)

12.02.2024 (2)

Umsatzsteuer

10.01.2024 (3)

12.02.2024 (4)

Umsatzsteuer Sondervorauszahlung

Entfällt

12.02.2024

Ende der Schonfist obiger Steuerarten bei Zahlung durch:

Überweisung (5)

15.01.2024

15.02.2024

Scheck (6)

10.01.2024

10.02.2024

Gewerbesteuer

Entfällt

15.02.2024

Grundsteuer

Entfällt

15.02.2024

Ende der Schonfrist obiger Steuerarten bei Zahlung durch:

Überweisung (5)

Entfällt

19.02.2024

Scheck (6)

Entfällt

15.02.2024

Sozialversicherung (7)

29.01.2024

27.02.2024

Kapitalertragsteuer, Solidaritätszuschlag

Die Kapitalertragsteuer sowie der darauf entfallende Solidaritätszuschlag sind zeitgleich mit einer erfolgten Gewinnausschüttung an den Anteilseigner an das zuständige Finanzamt abzuführen.

  1. Für den abgelaufenen Monat, bei Vierteljahreszahlern für das abgelaufene Kalendervierteljahr, bei Jahreszahlern für das abgelaufene Kalenderjahr.
  2. Für den abgelaufenen Monat.
  3. Für den abgelaufenen Monat, bei Dauerfristverlängerung für den vorletzten Monat, bei Vierteljahreszahlern ohne Dauerfristverlängerung für das abgelaufene Kalendervierteljahr.
  4. Für den abgelaufenen Monat, bei Dauerfristverlängerung für den vorletzten Monat, bei Vierteljahreszahlern mit Dauerfristverlängerung für das abgelaufene Kalendervierteljahr.
  5. Umsatzsteuervoranmeldungen und Lohnsteueranmeldungen müssen grundsätzlich bis zum 10. des dem Anmeldungszeitraum folgenden Monats (auf elektronischem Weg) abgegeben werden. Fällt der 10. auf einen Samstag, Sonntag oder Feiertag, ist der nächste Werktag der Stichtag. Bei einer Säumnis der Zahlung bis zu drei Tagen werden keine Säumniszuschläge erhoben. Eine Überweisung muss so frühzeitig erfolgen, dass die Wertstellung auf dem Konto des Finanzamts am Tag der Fälligkeit erfolgt.
  6. Bei Zahlung durch Scheck ist zu beachten, dass die Zahlung erst drei Tage nach Eingang des Schecks beim Finanzamt als erfolgt gilt. Es sollte stattdessen eine Einzugsermächtigung erteilt werden.
  7. Die Sozialversicherungsbeiträge sind einheitlich am drittletzten Bankarbeitstag des laufenden Monats fällig. Um Säumniszuschläge zu vermeiden, empfiehlt sich das Lastschriftverfahren. Bei allen Krankenkassen gilt ein einheitlicher Abgabetermin für die Beitragsnachweise. Diese müssen der jeweiligen Einzugsstelle bis spätestens zwei Arbeitstage vor Fälligkeit (d. h. am 25.01.2024/23.02.2024, jeweils 0 Uhr) vorliegen. Regionale Besonderheiten bzgl. der Fälligkeiten sind ggf. zu beachten. Wird die Lohnbuchführung durch extern Beauftragte erledigt, sollten die Lohn- und Gehaltsdaten etwa zehn Tage vor dem Fälligkeitstermin an den Beauftragten übermittelt werden. Dies gilt insbesondere, wenn die Fälligkeit auf einen Montag oder auf einen Tag nach Feiertagen fällt.
creative-design-christmas-wall-with-paper-fir-tree2-1280x876.jpg

November 29, 2023
FÜR EINKOMMENSTEUERPFLICHTIGE

Qualifizierung von Einkünften aus der Vermietung und Veräußerung von Containern im Rahmen eines Investments

Die Finanzbehörde hat im Streitfall die Vermietung und beabsichtigte Veräußerung der Container durch den Kläger zu Unrecht nicht als gewerblich eingestuft. Die vom Kläger beabsichtigten Aktivitäten in Form des An- und Verkaufs sowie der Vermietung von Containern überschritten den Rahmen privater Vermögensverwaltung und erfüllten die Voraussetzungen eines Gewerbebetriebs.

Das Finanzgericht Düsseldorf wies darauf hin, dass solche besonderen Umstände, die zum Überschreiten der privaten Vermögensverwaltung führen, der Bundesfinanzhof annimmt, wenn die Vermietungstätigkeit mit dem An- und Verkauf der beweglichen Wirtschaftsgüter aufgrund eines einheitlichen Geschäftskonzepts zu einer einheitlichen Tätigkeit verklammert ist. Hierfür ist wiederum erforderlich, dass sich die (kurzfristige) Vermietung der beweglichen Wirtschaftsgüter und deren Veräußerung derart bedingen, dass die Veräußerung erforderlich ist, um überhaupt einen Gewinn zu erzielen. Das Geschäftskonzept muss darauf gerichtet sein, dass sich erst durch die Erzielung eines Veräußerungserlöses bei Verkauf der vermieteten Wirtschaftsgüter der angestrebte Totalgewinn erzielen lässt. Ob diese Voraussetzung gegeben ist, hängt von einer Würdigung der Umstände des Einzelfalls ab.


Verdeckten Gewinnausschüttung bei Alleinge-sellschafter-Geschäftsführer trotz Privatnutzungsverbots eines betrieblichen Pkw

Bei einem Alleingesellschafter-Geschäftsführer kann selbst dann ein zu einer verdeckten Gewinnausschüttung (vGA) führender Anscheinsbeweis für die Privatnutzung eines von der GmbH überlassenen Pkw vorliegen, wenn im Anstellungsvertrag ein Privatnutzungsverbot vereinbart wurde. Die verdeckte Gewinnausschüttung ist auf Ebene der Gesellschaft jedoch nicht nach der 1%-Regelung, sondern nach Fremdvergleichsgrundsätzen zu bewerten. So entschied das Finanzgericht Münster.

Nach der Rechtsprechung des Bundesfinanzhofs spricht die allgemeine Lebenserfahrung dafür, dass ein einem Gesellschafter-Geschäftsführer von der Gesellschaft zur Nutzung überlassenes betriebliches Fahrzeug auch privat genutzt wird. Dies gilt auch bei einem Privatnutzungsverbot, wenn keine organisatorischen Maßnahmen getroffen würden, die eine private Nutzung ausschließen. Für den Anscheinsbeweis spricht, dass ein Privatnutzungsverbot wegen des fehlenden Interessengegensatzes keine gesellschaftsrechtlichen oder arbeitsrechtlichen Konsequenzen nach sich zieht. Es kann daher nicht ohne Weiteres unterstellt werden, dass der Geschäftsführer sich tatsächlich an das Verbot hält. Die Klägerin hat den Anscheinsbeweis nicht entkräftet. Sie hat es versäumt, Beweisvorsorge etwa durch die Führung eines Fahrtenbuches oder sonstige Aufzeichnungen zu treffen. Zur tatsächlichen Durchführung der Vereinbarung, wonach das betriebliche Fahrzeug nach Geschäftsschluss auf dem Firmengelände abzustellen ist, hat die Klägerin keine Belege vorgelegt. Da der aufgrund des Anscheinsbeweises anzunehmenden Privatnutzung keine Überlassungsvereinbarung zugrunde lag, führt diese nicht zu Arbeitslohn, sondern zu einer verdeckten Gewinnausschüttung.

Diese ist allerdings – entgegen der Auffassung des Finanzamts – nicht anhand der 1 %-Regelung zu bewerten, da dieser lohnsteuerrechtliche Wert für die Bewertung einer verdeckten Gewinnausschüttung nicht gilt. Der Wert ist vielmehr nach Fremdvergleichsmaßstäben zu schätzen. Bei der Berechnung hat das Gericht einen Gewinnaufschlag von 5 % auf die Fahrzeugkosten vorgenommen und die Privatnutzung mit 50 % angesetzt. Das Gericht hat ebenfalls die Sonderabschreibung für das neu angeschaffte Fahrzeug versagt, da dieses nicht zu mindestens 90 % betrieblich genutzt worden ist. Die Klägerin hat ihrem Geschäftsführer das Fahrzeug gerade nicht betrieblich im Rahmen des Anstellungsvertrags überlassen, sondern im Rahmen einer verdeckten Gewinnausschüttung. Dies stellt keine betriebliche Nutzung i. S. v. § 7g EStG dar.


Image by standret on Freepik


Zurückgezahlte Erstattungszinsen als negative Einnahmen aus Kapitalvermögen

Wenn Erstattungszinsen zur Einkommensteuer zugunsten des Steuerpflichtigen festgesetzt und an ihn ausgezahlt werden und der Steuerpflichtige diese Zinsen aufgrund einer erneuten Zinsfestsetzung an das Finanzamt zurückzahlt, kann die Rückzahlung zu negativen Einnahmen aus Kapitalvermögen führen. So entschied der Bundesfinanzhof.

Das Entstehen negativer Einnahmen setzt voraus, dass die vom Steuerpflichtigen aufgrund der erneuten Zinsfestsetzung zu zahlenden Zinsen auf denselben Unterschiedsbetrag und denselben Verzinsungszeitraum entfallen wie die aufgrund der früheren Zinsfestsetzung erhaltenen Erstattungszinsen.

FÜR UMSATZSTEUERPFLICHTIGE

Weihnachtsfeier als umsatzsteuerliche Steuerfalle

Betriebsveranstaltungen, wie z. B. anstehende Weihnachtsfeiern, sind lohnsteuerlich weitestgehend kodifiziert. Leider gilt dies nicht bei der Umsatzsteuer, da es dort an einer konkreten gesetzlichen Norm fehlt. Bei der unentgeltlichen Erbringung einer anderen sonstigen Leistung durch einen Unternehmer für den privaten Bedarf seines Personals handelt es sich nach § 3 Abs. 9a Nr. 2 UStG, mit Ausnahme bei Aufmerksamkeiten, um eine der sonstigen Leistung gegen Entgelt gleichgestellte Leistung, die im Inland steuerbar ist.

Nicht steuerbar dagegen sind Leistungen, die überwiegend durch das betriebliche Interesse des Arbeit-gebers veranlasstsind. Die Finanzverwaltung vertritt dabei die Ansicht, dass Zuwendungen im „üblichen“ Rahmen bis zu einer Höhe von 110 Euro einschließlich Umsatzsteuer je Arbeitnehmer und Betriebsveranstaltung bei bis zu zwei Betriebsveranstaltungen im Jahr der Fall anzunehmen sind.

Mit Urteil vom 10.05.2023 behandelt der BFH den Betrag von 110 Euro aus umsatzsteuerlicher Sicht als eine Freigrenze. Die Folge ist: Beabsichtigt der Unternehmer bereits bei Leistungsbezug, die bezogene Leistung ausschließlich und unmittelbar für unentgeltliche Wertabgaben i. S. des § 3 Abs. 9a UStG zu verwenden, ist er nicht zum Vorsteuerabzug berechtigt.

Des Weiteren folgt hieraus, dass der Unternehmer eine gleichgestellte sonstige Leistung i. S. des § 3 Abs. 9a UStG umsatzversteuern muss, obwohl kein Vorsteuerabzug besteht.

Hinweis

Die Bundesregierung plant, den Freibetrag von 110 Euro auf 150 Euro anzuheben.

Abzug der Einfuhrumsatzsteuer als Vorsteuer

Die Einfuhr erfordert für das Unternehmen eine Verwendung des eingeführten Gegenstandes für Zwecke der besteuerten Umsätze des Unternehmers. Dies setzt voraus, dass er den Gegenstand selbst und damit dessen Wert für diese Umsätze verwendet. Wenn der Unternehmer in Bezug auf den eingeführten Gegenstand lediglich eine Verzollungs- oder eine Beförderungsdienstleistung erbringt, steht ihm daher kein Abzugsrecht der Einfuhrumsatzsteuer zu.

Damit bestätigte der Bundesfinanzhof die Entscheidung des Finanzgerichts Hamburg. Ein Steuerpflichtiger, der als indirekter Vertreter eine Zollanmeldung abgibt und dessen Tätigkeit sich im Zusammenhang mit der Einfuhr der Waren auf die Übernahme der Zollformalitäten beschränkt, kann die von ihm gezahlte Einfuhrumsatzsteuer allenfalls dann als Vorsteuer abziehen, wenn ein unmittelbarer und direkter Zusammenhang mit bestimmten Ausgangsumsätzen bzw. mit der wirtschaftlichen Gesamttätigkeit des Steuerpflichtigen nachgewiesen wird. Ein etwaiger Zusammenhang mit der wirtschaftlichen Gesamttätigkeit wird jedenfalls durch den Zusammenhang der Einfuhrumsatzsteuer mit dem bestimmten Ausgangsumsatz des ausländischen Lieferers verdrängt.

FÜR ERBSCHAFTSTEUERPFLICHTIGE

Umfang der erbschaftsteuerlichen Befreiung eines Familienheims

Unter den Voraussetzungen von § 13 Abs. 1 Nr. 4c Erbschaftsteuergesetz (ErbStG) ist der Übergang der selbstbewohnten Immobilie (sog. Familienheim) von der Erbschaftsteuer befreit. Das Niedersächsische Finanzgericht entschied zum Umfang der Steuerbefreiung, dass nur die Grundfläche des mit dem Familienheim bebauten Flurstücks (oder bei größeren Flurstücken eine angemessene Zubehörfläche) nach § 13 Abs. 1 Nr. 4c ErbStG von der Erbschaftsteuer befreit ist.

Der Kläger erwarb durch Erbschaft sechs Flurstücke. Fünf dieser Flurstücke waren (§ 890 BGB) zusammengefasst als ein Grundstück im Grundbuch vereinigt. Im Streitfall gab es die Besonderheit, dass das für die Bewertung zuständige Finanzamt drei der fünf im Grundbuch vereinigten Flurstücke in einem Bescheid zusammengefasst und für diese einen Gesamtwert festgestellt hatte. In der Erläuterung des Bescheides hatte das Bewertungsfinanzamt ausgeführt, dass die Steuerbefreiung für das Familienheim ggf. nur für das eine Flurstück zu gewähren sei, auf dem das Haus steht.

So sah es auch das für die Erbschaftsteuer zuständige Finanzamt. Es übernahm in den Erbschaftsteuerbescheid nicht den festgestellten Gesamtwert für die drei Flurstücke und gewährte hierfür die Steuerbefreiung, sondern rechnete stattdessen aus dem Gesamtwert den Wert des mit dem Einfamilienhaus bebauten Flurstücks heraus und gewährte nur in dieser Höhe die Steuerbefreiung. Der Kläger begehrte hingegen die Steuerbefreiung für alle drei Flurstücke.

Das Niedersächsische Finanzgericht vertrat die Ansicht, dass das Erbschaftsteuerfinanzamt zu Recht nur das tatsächlich mit dem Familienheim bebaute Flurstück von der Steuer befreit hatte. Es bleibt abzuwarten, wie sich der Bundesfinanzhof zu dieser Frage positioniert.

Hinweis

Bei der Erbschaftsteuer erfolgt die Bewertung von Grundbesitz durch das Finanzamt, in dessen Bezirk das entsprechende Grundstück liegt. Die so festgestellten Werte sind dann vom für die Erbschaftsteuer zuständigen Finanzamt als „Grundlagenbescheide“ in den Erbschaftsteuerbescheid zu übernehmen. Über die Steuerbefreiung für ein Familienheim wiederum entscheidet das für die Erbschaftsteuer zuständige Finanzamt.

VERFAHRENSRECHT

Keine Änderung nach § 173a AO bei fehlerhaftem Datenimport ins ELSTER-Portal

Vertut man sich beim Import von steuerlichen Daten in das ELSTER-Portal, ist dies kein korrigierbarer Schreibfehler aufgrund neuer Tatsachen im Sinne des § 173a Abgabenordnung (AO).

Die Steuerpflichtigen erstellten ihre Einkommensteuererklärung selbst, indem sie diese über das Portal „ELSTER Formular“ der Finanzverwaltung übermittelten. Sie erklärten Einkünfte aus nichtselbstständiger Arbeit, Kapitalvermögen sowie Vermietung und Verpachtung. Das Finanzamt (FA) teilte nach Erhalt der Daten den Steuerpflichtigen mit, dass bei diesem gewählten Datentransfer (sog. komprimiertes Verfahren) zum übertragenen Datensatz noch die Papierausfertigung mit Unterschrift einzureichen sei. Dies wurde nachgeholt, worauf das FA eine antragsgemäße Veranlagung durchführte und die Einkommensteuer für das Streitjahr mit Bescheid vom 23.10.2019 festsetzte. Am 25.10.2019 übermittelten die Steuerpflichtigen für dasselbe Streitjahr erneut eine Einkommensteuererklärung, nunmehr im sog. authentifizierten Verfahren („MEIN ELSTER“). Dabei unterlief den Steuerpflichtigen ein Fehler im Datentransfer. Anstelle der für das Veranlagungsjahr maßgeblichen Erklärungsdaten, wurden irrtümlich die Daten des Vorjahres in das Formular eingespielt. Dem FA fiel der Irrtum der Kläger nicht auf. Es wertete die neuerliche Datenübermittlung als berichtigte Einkommensteuererklärung für das Streitjahr aus und erließ am 13.11.2019 einen geänderten Bescheid gemäß § 172 Abs. 1 Satz 1 Nr. 2 AO mit entsprechenden Änderungshinweisen. Der Streit war vorprogrammiert, da die „neu“ festgesetzte Einkommensteuer höher ausfiel. Im Mai 2020 beantragten die Steuerpflichtigen – jetzt Kläger – die Aufhebung des geänderten Einkommensteuerbescheids.

Das FA lehnte den Antrag ab und verwies auf die inzwischen eingetretene Bestandskraft. Der Einspruch blieb ohne Erfolg. Das Finanzgericht wies die Klage ab. Der geänderte Einkommensteuerbescheid könne mangels einschlägiger Korrekturvorschriften nicht aufgehoben werden.

Der Bundesfinanzhof stellte fest, dass die Fehlerquelle – Export der falschen Steuererklärungsdaten in das Portal „MEIN ELSTER“ – durch die Kläger zu vertreten sei. Dieses Versehen sei mangels Offensichtlichkeit nicht nach § 129 AO zu werten.

Hinweis

Bei der eigenen Erstellung der Steuererklärung mit Datentransfer über ELSTER ist höchste Vorsicht und Sorgfalt geboten.

SONSTIGES

Möglichkeiten der Einwendungen gegen Bescheide der Finanzämter

Gegen (fast) alle Bescheide der Finanzämter kann der betroffene Steuerbürger Einwendungen erheben, wenn er der Auffassung ist, dass er ungerecht, d. h. nicht dem Gesetz entsprechend, behandelt wurde. Am Beginn der Pyramide von Einwendungen steht der Einspruch, dessen formelle Voraussetzungen in der steuerlichen Abgabenordnung (AO) geregelt sind.

Der Einspruch ist statthaft gegen Steuerbescheide, Feststellungsbescheide, Messbescheide und auch Vollstreckungsmaßnahmen eines Finanzamts und muss an dasjenige Finanzamt gesandt werden, von dem der Bescheid oder die Maßnahme erlassen wurde. Die Einlegung kann schriftlich oder elektronisch erfolgen. In besonderen Fällen kann dies auch im Finanzamt persönlich „zur Niederschrift“ vor einem Beamten erklärt werden. Eine SMS reicht aber nicht aus. Eine vorgeschriebene Form gibt es für den Einspruch nicht, aus dem Schreiben oder der E-Mail muss aber hervorgehen, gegen welchen Bescheid oder gegen welche Festsetzung sich der Betroffene wehrt. Eine falsche Bezeichnung, wie etwa Widerspruch oder Beschwerde ist nicht schädlich. Es muss aber darauf geachtet werden, dass Feststellungen in einem besonderen Feststellungsbescheid, z. B. die Einkünfte mehrerer Personen in einem Bescheid, zwar auch noch beim Finanzamt angegriffen werden können, das den folgenden Einkommensteuerbescheid erlassen hat, aber nur innerhalb der Frist, die für den Feststellungsbescheid gilt. Diese Frist beträgt grundsätzlich einen Monat, berechnet vom Tag des Eingangs des Bescheides. Dieser Tag wird fiktiv am 3. Tag nach dem Bescheid-Datum angenommen.

Der Name des Einspruchsführers muss aus dem Schreiben hervorgehen, eine Unterschrift ist nicht zwingend erforderlich. Der Einspruch muss nicht von einem Steuerberater, Rechtsanwalt oder anderen Angehörigen dieses Berufszweigs verfasst werden, dies kann jeder Betroffene selbst erledigen. Der Einspruch ist kostenfrei beim Finanzamt. Liegt ein wirksamer Einspruch vor, muss das zuständige Finanzamt den gesamten Bescheid und insbesondere die vorgebrachten Einwendungen überprüfen. Daraus folgt, dass auch evtl. andere Fehler des Bescheides behoben werden können, die der Steuerbürger bisher nicht bemerkt oder nicht beanstandet hat. Ergibt sich daraus eine höhere Steuer, muss das Finanzamt den Steuerbürger darauf hinweisen, damit er die Möglichkeit hat, den Einspruch zurückzuziehen. Dann bleibt alles wie bisher. Nach der Prüfung des Einspruchs muss die Behörde entweder den Bescheid ändern, wenn sie die Einwendungen anerkennt, oder eine ablehnende begründete Einspruchsentscheidung erlassen.

Die Einlegung eines Einspruchs führt nicht dazu, dass eine festgesetzte Steuer nicht gezahlt werden muss. Hierfür ist ein Antrag auf Aussetzung der Vollziehung erforderlich. Diesem Antrag soll die Behörde folgen, wenn ernstliche Zweifel an der Richtigkeit des Bescheides bestehen oder wenn die Zahlung eine unbillige Härte zur Folge hätte. Ist der Steuerbürger mit der Einspruchsentscheidung nicht einverstanden, kann er dagegen Klage vor dem Finanzgericht erheben. Das gleiche gilt, wenn über den Einspruch ohne zwingenden Grund nicht innerhalb von sechs Monaten entschieden wurde, dann kann eine „Untätigkeitsklage“ eingereicht werden.


Steuergeheimnis: Dritten dürfen aus Steuer-strafverfahren bekanntgewordene personenbezogene Daten nicht offenbart werden

Das Landgericht Nürnberg-Fürth hielt es für rechtmäßig, dass mit Rücksicht auf das Steuergeheimnis Durchsuchungsbeschlüsse unter Darlegung des Tatvorwurfs knapper oder gar nicht begründet werden müssen. Das erscheine unter dem Gesichtspunkt der Rechtsschutzmöglichkeiten des Dritten auch deshalb als gangbar, weil der am Steuerstrafverfahren nicht beteiligte Dritte regelmäßig ohnehin nicht in der Lage sei, der Begründung des Tatverdachts gegen den Beschuldigten entgegenzutreten. Nach dem Steuergeheimnis dürften personenbezogene Daten eines anderen, die im Besteuerungs- oder Steuerstrafverfahren bekanntgeworden seien, Dritten gegenüber nicht unbefugt offenbart werden.

GESETZGEBUNG

Ermäßigte Umsatzsteuer in der Gastronomie endet zum 31.12.2023

Der bis Jahresende ermäßigte Steuersatz von 7 % in der Gastronomie auf Essen im Restaurant wird nicht verlängert. Der Steuersatz liegt nach dem Jahreswechsel wieder bei 19 %. Darauf verständigte sich nach Informationen der Deutschen Presse-Agentur die Ampel-Koalition.


Modernisierung des Personengesellschaftsrechts (MoPeG) tritt am 01.01.2024 in Kraft

Am 01.01.2024 tritt das Gesetz zur Modernisierung des Personengesellschaftsrechts (MoPeG) in Kraft. Es soll das Personengesellschaftsrecht modernisieren und an die aktuellen Anforderungen der Wirtschaft anpassen. Das Gesetz bringt bedeutende Änderungen für Personengesellschaften, insbesondere für die Gesellschaft bürgerlichen Rechts (GbR). Die Rechtsfähigkeit der GbR, die Einführung eines Gesellschaftsregisters und die Möglichkeit der Umwandlung nach dem Umwandlungsgesetz stellen die wesentlichen Änderungen dar. Das Gesetz beinhaltet auch Änderungen im Steuerrecht, wie z. B. die Möglichkeit für Personengesellschaften, zur Körperschaftsteuer zu optieren, und steuerliche Entlastungen für kleinere Personengesellschaften. Daher sollten sich Unternehmern und Gesellschaften mit den Änderungen auseinandersetzen und entsprechende Maßnahmen ergreifen.


Wachstumschancengesetz verabschiedet

Das sog. Wachstumschancengesetz wurde am 17.11.2023 im Deutschen Bundestages verabschiedet. Die Bundesregierung will damit die Wettbewerbsfähigkeit des Standorts Deutschland stärken.

Termine Steuern/Sozialversicherung

Steuerart

Fälligkeit

Lohnsteuer, Kirchensteuer, Solidaritätszuschlag

11.12.2023 (1)

10.01.2024 (2)

Einkommensteuer, Kirchensteuer,
Solidaritätszuschlag

11.12.2023

entfällt

Körperschaftsteuer, Solidaritätszuschlag

11.12.2023

entfällt

Umsatzsteuer

11.12.2023 (3)

10.01.2024 (4)

Ende der Schonfist obiger Steuerarten bei Zahlung durch:

Überweisung (5)

14.12.2023

15.01.2024

Scheck (6)

11.12.2023

10.01.2024

Sozialversicherung (7)

27.12.2023

29.01.2024

Kapitalertragsteuer, Solidaritätszuschlag

Die Kapitalertragsteuer sowie der darauf entfallende Solidaritätszuschlag
sind zeitgleich mit einer erfolgten Gewinnausschüttung an den Anteilseigner
an das zuständige Finanzamt abzuführen.

  1. Für den abgelaufenen Monat.
  2. Für den abgelaufenen Monat, bei Vierteljahreszahlern für das vorangegangene Kalendervierteljahr, bei Jahreszahlern für das vorangegangene Kalenderjahr.
  3. Für den abgelaufenen Monat, bei Dauerfristverlängerung für den vorletzten Monat.
  4. Für den abgelaufenen Monat, bei Dauerfristverlängerung für den vorletzten Monat, bei Vierteljahreszahlern ohne Dauerfristverlängerung für das abgelaufene Kalendervierteljahr.
  5. Umsatzsteuervoranmeldungen und Lohnsteueranmeldungen müssen grundsätzlich bis zum 10. des dem Anmeldungszeitraum folgenden Monats (auf elektronischem Weg) abgegeben werden. Fällt der 10. auf einen Samstag, Sonntag oder Feiertag, ist der nächste Werktag der Stichtag. Bei einer Säumnis der Zahlung bis zu drei Tagen werden keine Säumniszuschläge erhoben. Eine Überweisung muss so frühzeitig erfolgen, dass die Wertstellung auf dem Konto des Finanzamts am Tag der Fälligkeit erfolgt.
  6. Bei Zahlung durch Scheck ist zu beachten, dass die Zahlung erst drei Tage nach Eingang des Schecks beim Finanzamt als erfolgt gilt. Es sollte stattdessen eine Einzugsermächtigung erteilt werden.
  7. Die Sozialversicherungsbeiträge sind einheitlich am drittletzten Bankarbeitstag des laufenden Monats fällig. Um Säumniszuschläge zu vermeiden, empfiehlt sich das Lastschriftverfahren. Bei allen Krankenkassen gilt ein einheitlicher Abgabetermin für die Beitragsnachweise. Diese müssen der jeweiligen Einzugsstelle bis spätestens zwei Arbeitstage vor Fälligkeit (d. h. am 21.12.2023/25.01.2024, jeweils 0 Uhr) vorliegen. Regionale Besonderheiten bzgl. der Fälligkeiten sind ggf. zu beachten. Wird die Lohnbuchführung durch extern Beauftragte erledigt, sollten die Lohn- und Gehaltsdaten etwa zehn Tage vor dem Fälligkeitstermin an den Beauftragten übermittelt werden. Dies gilt insbesondere, wenn die Fälligkeit auf einen Montag oder auf einen Tag nach Feiertagen fällt.
front-view-assortment-medical-still-life-elements-1-1280x720.jpg

Juli 1, 2023
FÜR EINKOMMENSTEUERPFLICHTIGE

Doppelte Haushaltsführung: finanzielle Beteiligung an den Kosten der Lebensführung

Der Bundesfinanzhof nahm dazu Stellung, wie die Tatbestandsmerkmale „finanzielle Beteiligung an den Kosten der Lebensführung“ der gesetzlichen Neuregelung auszulegen sind, insbesondere in welcher Weise und in welcher Höhe sich der Steuerpflichtige an den Kosten der Lebensführung am Hauptwohnsitz beteiligen muss.

Kosten der Lebensführung sind die Kosten des Haushalts und die sonstigen Lebenshaltungskosten im Haupthausstand. Die finanzielle Beteiligung an den Kosten der Lebensführung darf nicht erkennbar unzureichend sein. Ob dies der Fall ist, bedarf einer Würdigung der Umstände des Einzelfalls. Eine bestimmte betragliche Grenze sieht das Gesetz nicht vor, ebenso wenig ist eine laufende Beteiligung erforderlich.

Als Vergleichsmaßstab für eine nicht erkennbar unzureichende finanzielle Beteiligung dienen die im Jahr tatsächlich entstandenen Haushalts- und sonstigen Lebenshaltungskosten in dem vorgenannten Umfang. Diese hat der Steuerpflichtige darzulegen und ggf. nachzuweisen. Dies ist ihm in Bezug auf die Wohnkosten einschließlich der Betriebskosten für die Wohnung sowie für regelmäßig in festen Beträgen anfallende Haushaltskosten (z. B. Strom, Fernsehen, Telefon), aber auch für außergewöhnliche Haushaltskosten (z. B. Instandhaltungs-/Renovierungsaufwendungen oder größere Anschaffungen) möglich und zumutbar. Regelmäßig in schwankender Höhe anfallende Kosten (wie insbesondere für Lebensmittel und sonstigen Haushaltsbedarf) können dagegen grundsätzlich unter Rückgriff auf statistische Erfahrungswerte geschätzt werden.


Kosten für professionelle Gartenpflege steuermindernd geltend machen


Steuerzahler, die für die Pflege des Gartens einen professionellen Helfer beauftragen, können die Kosten der haushaltsnahen Dienstleistungen steuermindernd geltend machen. Voraussetzung ist, dass der Helfer eine ordnungsgemäße Rechnung gestellt hat und der Betrag überwiesen wurde. Ob es sich bei der Immobilie, bei der die Grünarbeiten erledigt werden, um eine dauerhafte Unterkunft, eine Zweit-, Wochenend- oder Ferienwohnung handelt, ist unerheblich.

Dabei spielt es keine Rolle, ob man Mieter oder Eigentümer/Vermieter ist. Oft sind die Kosten für Handwerker oder haushaltsnahe Dienstleistungen in den Nebenkosten enthalten. Mieter können diese nur geltend machen, wenn ihr Anteil – für Gärtner, Reparaturen, die Hausreinigung oder den Hausmeister – in der Nebenkostenabrechnung separat ausgewiesen ist.

Zu den haushaltsnahen Dienstleistungen zählen dabei u. a. übliche Gartenarbeiten wie das Rasenmähen, Heckenschneiden oder die Schädlingsbekämpfung. Zu den Handwerkerleistungen gehören etwa der Bau einer Terrasse oder das Verlegen eines Rollrasens. Bei den haushaltsnahen Dienstleistungen können 20 % der Kosten, höchstens aber 4.000 Euro, angesetzt werden, bei den Handwerkerleistungen sind maximal 1.200 Euro abzugsfähig.

Image by Freepik


Vermietung von Ferienwohnungen – Bei eigennütziger Treuhand keine Einkünfte aus Gewerbebetrieb

Zwischen den Beteiligten war streitig, ob die Klägerin aus der Vermietung von drei Ferienwohnungen gewerbliche Einkünfte oder solche aus Vermietung und Verpachtung erzielt. Bei der Vermietung einer Ferienwohnung kann ein Gewerbebetrieb nur angenommen werden, wenn vom Vermieter bestimmte, ins Gewicht fallende, bei der Vermietung von Räumen nicht übliche Sonderleistungen erbracht werden oder wenn wegen eines besonders häufigen Wechsels der Mieter eine gewisse ‑einem gewerblichen Beherbergungsbetrieb vergleichbare ‑ unternehmerische Organisation erforderlich ist. Maßgebend sind jeweils die besonderen Umstände des Einzelfalles. Die Zwischenschaltung eines gewerblichen Vermittlers führt nicht zwangsläufig dazu, dass deshalb auch der Vermieter eine gewerbliche Tätigkeit ausübt. Entscheidend ist vielmehr, inwieweit in der Person des Vermieters die Vermietung einer Ferienwohnung im Hinblick auf die Art des vermieteten Objekts und die Art der Vermietung einem gewerblichen Beherbergungsbetrieb vergleichbar ist.

Die geforderte Vergleichbarkeit mit einem gewerblichen Beherbergungsunternehmen (Hotel) liegt laut Bundesfinanzhof vor allem dann vor, wenn die Wohnung wie Hotel- oder Pensionsräume ausgestattet ist, für ihre kurzfristige Vermietung an wechselnde Mieter geworben wird, sie hotelmäßig angeboten, d. h. auch ohne Voranmeldung jederzeit zur Vermietung bereitgehalten wird und sich zudem in einem Zustand befindet, der die sofortige Vermietung zulässt; dies auch dann, wenn Buchungen nicht vorliegen. Insoweit kommt es nicht entscheidend darauf an, ob die Wohnung in einer Ferienwohnanlage liegt oder außerhalb einer solchen Anlage. Denn die Bereithaltung von Räumlichkeiten für die jederzeitige, auch kurzfristige Überlassung an Gäste erfordert sachliche und personelle Vorkehrungen, wie sie mit der Vermietung von Wohnungen nicht verbunden sind.

LOHNSTEUER

Steuerbefreiung für nebenberufliche Tätigkeiten

Der Bundesrat hatte am 28.10.2022 den Lohnsteuer-Richtlinien 2023 zugestimmt. Sie wurden in der Neufassung grundlegend überarbeitet. Seit dem 01.01.2023 gelten nun geänderte und aktualisierte Lohnsteuerrichtlinien (LStR 2023).

Unter anderem erfolgte eine Änderung der LStR 2023 bezüglich der Einnahmen aus nebenberuflichen Tätigkeiten als Übungsleiter/Ausbilder (etc.):

Einnahmen aus nebenberuflichen Tätigkeiten als Übungsleiter/Ausbilder usw. sind bis zur Höhe von 3.000 Euro im Jahr steuerfrei. Darüber hinaus sind nebenberufliche ehrenamtliche Tätigkeiten für eine gemeinnützige Körperschaft bis zur Höhe von 840 Euro steuerfrei. Die LStR 2023 enthalten eine klare Definition, wann eine solche „nebenberufliche Tätigkeit“ vorliegt. Danach gilt eine Tätigkeit mit einer regelmäßigen wöchentlichen Arbeitszeit von maximal 14 Stunden (sog. 14-Stunden-Grenze) als nebenberuflich.

FÜR ERBSCHAFTSTEUERPFLICHTIGE

Auch Nacherbe kann Erbfallkostenpauschale in Anspruch nehmen

Der Bundesfinanzhof hatte zu entscheiden, inwieweit der Pauschbetrag (die sog. Erbfallkostenpauschale) im Fall der Nacherbschaft zu gewähren ist, wenn ausschließlich Nacherbschaftsvermögen erworben wird, dem Erwerber jedoch auch Kosten der Vorerbschaft entstanden sind und ob der Inanspruchnahme des Pauschbetrags die tatsächlich entstandenen nachgewiesenen Kosten entgegenstehen.

Neben dem Vorerben kann auch der Nacherbe den Pauschbetrag in Anspruch nehmen. Der Abzug des Pauschbetrags setzt – entgegen bisheriger Rechtsprechung des Bundesfinanzhofs – nicht den Nachweis voraus, dass zumindest dem Grunde nach tatsächlich Kosten angefallen sind.

Nach dem Erbschaftsteuergesetz wird insgesamt ein Betrag von 10.300 Euro ohne Nachweis abgezogen. Der Betrag ist für jeden Erbfall nur einmal zu gewähren, namentlich für mehrere Miterben nur einmal. Die Abfolge von Vor- und Nacherbfall stellt jedoch erbschaftsteuerrechtlich nicht einen Erbfall mit mehreren Erben dar. Vielmehr sind die beiden Vorgänge als zwei getrennte Erbfälle zu behandeln. Es entspricht dieser Systematik, im Rahmen der Ermittlung der Bereicherung zweimal den Pauschbetrag anzusetzen.

VERFAHRENSRECHT

Wann ist ein Einspruch im Besteuerungsverfahren möglich und welche Folgen ergeben sich daraus?

Jeder Empfänger eines Steuerbescheides kennt die Rechtsbehelfsbelehrung am Ende des Bescheides, in dem auf die Möglichkeit hingewiesen wird, gegen diesen Bescheid Einwendungen zu erheben. Im Steuerrecht wird dies als Einspruch bezeichnet. Der Einspruch muss sich gegen Feststellungen im Bescheid richten, die zu einer nach Auffassung des Betroffenen zu hohen Steuer führen. Der Einspruch muss schriftlich oder per E-Mail an das Finanzamt gerichtet werden, das den Bescheid gesandt hat. Darüber hinausgehende besondere Formulierungen brauchen dabei nicht eingehalten werden. Er muss aber innerhalb eines Monats nach Bekanntgabe beim Finanzamt eingehen. Diese Frist beginnt mit dem 3. Tag nach der Aufgabe zur Post durch das Finanzamt. Bei Feiertagen am Fristanfang oder -ende verlängert sich die Frist entsprechend. Auch gegen eine eingereichte Umsatzsteuervoranmeldung oder eine Lohnsteueranmeldung kann der Einreicher innerhalb eines Monats Einspruch einlegen.

Der Einspruch muss nicht begründet werden, dies ist aber sehr zu empfehlen, weil sonst dem Finanzamt die Ablehnung sehr leicht gemacht wird. Mit dem Einspruch können nur Einwendungen wirksam erhoben werden, die auch in dem jeweiligen Bescheid festgestellt worden sind. Z. B. kann in einem Einkommensteuerbescheid keine Einwendung gegen die Höhe des Gewinnanteils aus einer Beteiligung des Gesellschafters an einer Personengesellschaft erhoben werden; dies muss gegen den Feststellungsbescheid der Gesellschaft erfolgen. Ganz aktuell: Gegen einen Grundsteuerbescheid können keine Einwendungen mehr gegen den festgestellten Grundstückswert oder den Grundsteuermessbetrag erhoben werden. Hier ist der Einspruch gegen den Bescheid über die Grundsteueräquivalenzbeträge Hauptfeststellung auf den 01.01.2022 und den Bescheid über den Grundsteuermessbetrag Hauptveranlagung auf den 01.01.2025 angesagt. Auch gegen festgestellte Verluste aus Vorjahren kann nur gegen diesen Feststellungsbescheid Einspruch erhoben werden, nicht gegen den Einkommensteuerbescheid im Jahr der Verlustanrechnung. Die Fälligkeit der festgesetzten Steuer wird durch den Einspruch nicht aufgehoben. Dies ist nur mit einem zusätzlichen Antrag auf Aussetzung der Vollziehung möglich. Dazu müssen aber „ernstliche Zweifel an der Rechtmäßigkeit der Steuerfestsetzung“ bestehen.

Erkennt das Finanzamt die Einwendungen im Einspruch an, ändert es den entsprechenden Bescheid. Im anderen Fall muss das Finanzamt eine ablehnende Einspruchsentscheidung erlassen. Dagegen ist dann die Klage vor dem Finanzgericht möglich. Eine direkte Klage – also ohne ein vorangegangenes Rechtsbehelfsverfahren (Einspruch) – beim Finanzgericht ist nur wirksam, wenn das Finanzamt dem zustimmt (sog. Sprungklage). Das Einspruchsverfahren ist beim Finanzamt kostenfrei. Zu beachten sind jedoch stets die Kosten für den beauftragten Berater, die auch bei einem erfolgreichen Einspruch von der Finanzverwaltung nicht erstattet werden. Die Klage dagegen ist kostenpflichtig. Anfallende Gerichtskosten, werden jedoch erstattet, wenn die Klage erfolgreich war. In diesem Fall können auch die Kosten des Beraters erstattet werden.


Durch Anfechtung eines Lohnsteuer-Haftungsbescheids keine inzidente Anfechtung einer Lohnsteuer-Anmeldung

Durch die Anfechtung eines Lohnsteuer-Haftungsbescheids werden nicht zugleich (inzident) auch die Lohnsteuer-Anmeldungen oder ein Bescheid über die Aufhebung des Vorbehalts der Nachprüfung der Lohnsteuer-Anmeldungen für die Anmeldungszeiträume angefochten, in denen der Haftungstatbestand verwirklicht wurde. So entschied der Bundesfinanzhof.

SONSTIGES

Anzeigen über die Erwerbstätigkeit – Steuerliche Erfassung von Betreibern bestimmter kleiner Photovoltaikanlagen

Durch das Jahressteuergesetz 2022 vom 16.12.2022 wurde eine ab 01.01.2022 anzuwendende ertragsteuerliche Steuerbefreiung für bestimmte kleine Photovoltaikanlagen sowie ein ab 01.01.2023 anzuwendender umsatzsteuerlicher Nullsteuersatz für die Lieferung und Installation bestimmter Photovoltaikanlagen eingeführt.

Auch in Fällen, in denen die Einnahmen und Entnahmen aus dem Betrieb von Photovoltaikanlagen steuerfrei sind und die Umsatzsteuer auf Umsätze aus dem Betrieb von Photovoltaikanlagen auf Grund der Kleinunternehmerregelung nicht erhoben wird, sind Betreiber (natürliche und juristische Personen sowie Personenvereinigungen) von Photovoltaikanlagen grundsätzlich zur Anzeige der Eröffnung eines gewerblichen Betriebs oder einer Betriebstätte und zur Übermittlung eines Fragebogens zur steuerlichen Erfassung verpflichtet.

Aus Gründen des Bürokratieabbaus und der Verwaltungsökonomie wird nicht beanstandet, wenn Betreiber von Photovoltaikanlagen, die

  • Gewerbetreibende sind, bei Eröffnung eines Betriebs, der sich auf das Betreiben von begünstigten Photovoltaikanlagen beschränkt, und
  • in umsatzsteuerlicher Hinsicht Unternehmer sind, deren Unternehmen sich ausschließlich auf den Betrieb einer Photovoltaikanlage sowie ggf. eine steuerfreie Vermietung und Verpachtung beschränkt und die die Kleinunternehmerregelung anwenden,

auf die steuerliche Anzeige über die Aufnahme einer Erwerbstätigkeit und die Übermittlung des Fragebogens zur steuerlichen Erfassung an das zuständige Finanzamt verzichten. Die vorstehende Bestimmung gilt mit sofortiger Wirkung in allen Fällen, in denen die diesbezügliche Erwerbstätigkeit ab dem 01.01.2023 aufgenommen wurde.

Sollte es aus den weiteren Umständen des Einzelfalls erforderlich werden, können die örtlich zuständigen Finanzämter in diesen Fällen gesondert zur Übermittlung eines Fragebogens zur steuerlichen Erfassung auffordern.


Rückzahlung der Corona-Soforthilfen: Frist verlängert

Die Soforthilfen wurden in den ersten Monaten der Corona-Pandemie als Billigkeitsleistung für kleine Be-triebe und Freiberufler, die aufgrund der Corona-Krise in eine existenzielle Notlage geraten sind, gewährt und sollten dazu dienen, die Verbindlichkeiten aus dem erwerbsmäßigen Sach- und Finanzaufwand in den auf die Antragstellung folgenden drei Monaten zu begleichen.

Sie wurde auf der Grundlage einer bei der Antragstellung getroffenen Prognose gewährt. Aufgrund des Bewilligungsbescheides ist der Soforthilfe-Empfänger dazu verpflichtet zu überprüfen, ob diese Prognose zu dem bei Antragstellung erwarteten Liquiditätsengpass auch tatsächlich eingetreten ist, oder ob die Soforthilfe – gegebenenfalls auch anteilig – zurückgezahlt werden muss.

Ab dem 28.11.2022 wurden an die Empfänger der Soforthilfen sowohl postalisch als auch per E-Mail-Schreiben zur Erinnerung an die Verpflichtung zur Überprüfung der erhaltenen Corona-Soforthilfe versendet.

Diese Verpflichtung musste bis zum 30.06.2023 erfüllt sein.

Frist verlängert!

Mit Beschluss der Bayerischen Staatsregierung in der Ministerratssitzung vom 13.06.2023 wurde die Rückmeldefrist für das laufende freiwillige Rückmeldeverfahren bis zum 31.12.2023 verlängert.

In Nordrhein-Westfalen hatte schon zuvor das Oberverwaltungsgericht entschieden, dass die laufenden Rückmeldeverfahren rechtswidrig seien. Daher wurde in NRW die Frist zur Rückzahlung auf den 30.11.2023 verschoben.

GESETZGEBUNG

MOPeG schafft zum 01.01.2024 das Gesellschaftsregister für GbR

Das Gesetz zur Modernisierung des Personengesellschaftsrechts (MOPeG) schafft zum 01.01.2024 ein Gesellschaftsregister für rechtsfähige Gesellschaften bürgerlichen Rechts (GbR) nach § 705 Abs. 2 BGB neuer Fassung (n. F.). Betroffen sind solche GbR, die selbst am Rechtsverkehr teilnehmen sollen. Dies ist bei reinen Innengesellschaften nicht der Fall.

Das MOPeG regelt zwar keine Eintragungspflicht der rechtsfähigen GbR in das Gesellschaftsregister, die Eintragung soll aber Voraussetzung für die Vornahme von Rechtsgeschäften sein, die ihrerseits die Eintragung in ein anderes Register erfordern. Hieraus folgt für manche GbR ein faktischer Eintragungszwang. Die eingetragene GbR führt die Rechtsformbezeichnung eGbR.

Unabhängig vom BGB-Gesellschaftsregister ist eine Eintragungspflicht im Transparenzregister zu prüfen.


Pflegeunterstützungs- und -entlastungsgesetz tritt im Juli in Kraft

Der Bundesrat hat am 16.06.2023 das vom Bundestag am 26.05.2023 beschlossene Pflegeunterstützungs- und -entlastungsgesetz (PUEG) gebilligt. Das Gesetz kann nun im Bundesgesetzblatt verkündet werden und dann wie geplant am 01.07.2023 in Kraft treten.

Die gesetzliche Pflegeversicherung wird u. a. in zwei Schritten reformiert:
Der Beitragssatz wird zum 01.07.2023 moderat um 0,35 % angehoben. Bei der Beitragshöhe muss künftig die Zahl der Kinder berücksichtigt werden.

Der Kinderlosenzuschlag wird auf 0,6 Beitragssatzpunkte angehoben. Zugleich werden Beitragszahler ab dem zweiten bis zum fünften Kind entlastet – mit einem Abschlag in Höhe von 0,25 Beitragssatzpunkten für jedes Kind bis zur Vollendung des 25. Lebensjahres.


Zum 01.01.2024 werden das Pflegegeld und die ambulanten Sachleistungsbeträge um jeweils 5 % erhöht.
Zum 01.01.2025 und zum 01.01.2028 werden dann die Geld- und Sachleistungen automatisch dynamisiert – in Anlehnung an die Preisentwicklung.

Der Anspruch auf das sog. Pflegeunterstützungsgeld wird ausgeweitet. Damit ist die Lohnersatzleistung gemeint, die bezahlt wird, wenn Menschen aufgrund der Pflege eines nahen Angehörigen nicht arbeiten können. Pro Kalenderjahr wird es diese Unterstützung für bis zu zehn Arbeitstage je pflegebedürftiger Person gegeben.

Termine Steuern/Sozialversicherung

Steuerart

Fälligkeit

Lohnsteuer, Kirchensteuer, Solidaritätszuschlag

10.07.2023 (1)

10.08.2023 (2)

Umsatzsteuer

10.07.2023 (3)

10.08.2023 (4)

Ende der Schonfist obiger Steuerarten bei Zahlung durch:

Überweisung (5)

13.07.2023

14.08.2023

Scheck (6)

10.07.2023

10.08.2023

Gewerbesteuer

entfällt

15.08.2023 (8)

Grundsteuer

entfällt

15.08.2023 (8)

Ende der Schonfist obiger Steuerarten bei Zahlung durch:

Überweisung (5)

entfällt

18.08.2023

Scheck (6)

entfällt

15.08.2023

Sozialversicherung (7)

27.07.2023

29.08.2023

Kapitalertragsteuer, Solidaritätszuschlag

Die Kapitalertragsteuer sowie der darauf entfallende Solidaritätszuschlag
sind zeitgleich mit einer erfolgten Gewinnausschüttung an den Anteilseigner
an das zuständige Finanzamt abzuführen.

  1. Für den abgelaufenen Monat, bei Vierteljahreszahlern für das abgelaufene Kalendervierteljahr.
  2. Für den abgelaufenen Monat.
  3. Für den abgelaufenen Monat, bei Dauerfristverlängerung für den vorletzten Monat, bei Vierteljahreszahlern ohne Dauerfristverlängerung für das abgelaufene Kalendervierteljahr.
  4. Für den abgelaufenen Monat, bei Dauerfristverlängerung für den vorletzten Monat, bei Vierteljahreszahlern mit Dauerfristverlängerung für das abgelaufene Kalendervierteljahr.
  5. Umsatzsteuervoranmeldungen und Lohnsteueranmeldungen müssen grundsätzlich bis zum 10. des dem Anmeldungszeitraum folgenden Monats (auf elektronischem Weg) abgegeben werden. Fällt der 10. auf einen Samstag, Sonntag oder Feiertag, ist der nächste Werktag der Stichtag. Bei einer Säumnis der Zahlung bis zu drei Tagen werden keine Säumniszuschläge erhoben. Eine Überweisung muss so frühzeitig erfolgen, dass die Wertstellung auf dem Konto des Finanzamts am Tag der Fälligkeit erfolgt.
  6. Bei Zahlung durch Scheck ist zu beachten, dass die Zahlung erst drei Tage nach Eingang des Schecks beim Finanzamt als erfolgt gilt. Es sollte stattdessen eine Einzugsermächtigung erteilt werden.
  7. Die Sozialversicherungsbeiträge sind einheitlich am drittletzten Bankarbeitstag des laufenden Monats fällig. Um Säumniszuschläge zu vermeiden, empfiehlt sich das Lastschriftverfahren. Bei allen Krankenkassen gilt ein einheitlicher Abgabetermin für die Beitragsnachweise. Diese müssen der jeweiligen Einzugsstelle bis spätestens zwei Arbeitstage vor Fälligkeit (d. h. am 25.07.2023/25.08.2023, jeweils 0 Uhr) vorliegen. Regionale Besonderheiten bzgl. der Fälligkeiten sind ggf. zu beachten. Wird die Lohnbuchführung durch extern Beauftragte erledigt, sollten die Lohn- und Gehaltsdaten etwa zehn Tage vor dem Fälligkeitstermin an den Beauftragten übermittelt werden. Dies gilt insbesondere, wenn die Fälligkeit auf einen Montag oder auf einen Tag nach Feiertagen fällt.
  8. In den Bundesländern und Regionen, in denen der 15.08.2023 ein gesetzlicher Feiertag (Mariä Himmelfahrt) ist, wird die Steuer am 16.08.2023 fällig.